
俄罗斯眼镜产业:民用制造与进口替代并行
2025年,中国出口俄罗斯眼镜产品约10.62亿元人民币(按2025年12月31日接近值预估约1.51亿美元,下文换算方式相同)。目前,俄罗斯战时经济承压,但依托人口体量、经济底盘,叠加国内结构性经济刺激政策与地缘区位优势,仍然是我国眼镜出口的重要市场。该国约1.46亿人口,眼镜消费需求基础稳固。同时,受国际地缘政治影响,日、韩、美等国进口供应链出现波动,本土民用制造与其他国家进口替代正成为行业发展的重要趋势。
当地市场体量保持稳定,加之西方品牌退出俄罗斯市场,我国眼镜产品上新速度快、性价比突出,极大程度契合当地消费者季节性、实用性的消费需求。2025年,俄罗斯眼镜市场规模约41.57亿美元,占全球眼镜市场份额的2.24%,预计到2034年将增长至71.67亿美元,2026至2034年间复合年增长率或达6.28%。其中,太阳镜是2025年最大的细分品类,运动眼镜则预计成为增长最快的品类。俄罗斯本土消费品供给在西方品牌撤出后出现收紧,与此同时,该国轻工业基础薄弱,消费品制造业发展相对滞后,本土供给在SKU丰富度和更新速度上存在限制。
一、主流眼镜零售商
(一)传统销售
1. Happy Look
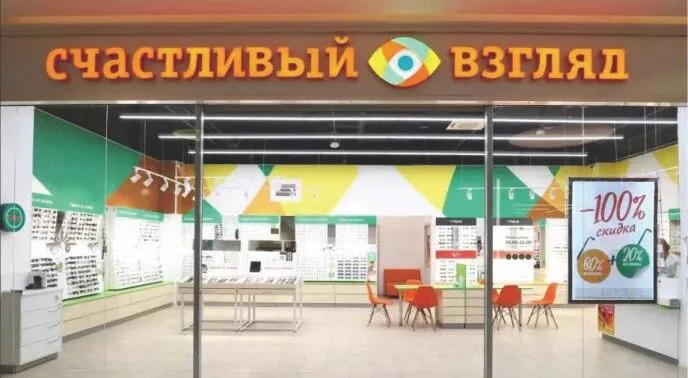
2003年创立,为俄罗斯最大的眼镜零售商,业务覆盖近50座城市,线下布局170余家线下沙龙,在西北联邦区市场占据领先地位。公司设有5家品牌旗舰店,其中4家坐落于圣彼得堡、1家位于叶卡捷琳堡;旗舰店定位为“巨型门店”,平均每家门店拥有约200平方米的购物空间,单品陈列规模超2000款。产品主打亲民定价,配套灵活的折扣促销体系,核心客群为35岁以上中等收入群体。受跨境进口供应链中断影响,Happy Look目前正推进本土产品替代进口品类的结构调整。
2. Lensmaster
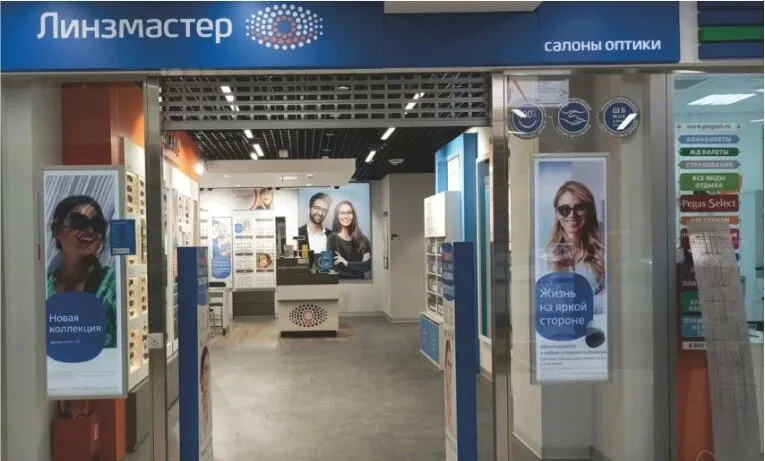
隶属于GrandVision集团,1998年成立,是俄罗斯头部眼镜连锁品牌,整体经营增长态势稳健。品牌现有门店约90家,核心布局莫斯科及周边区域,主打中高端产品定位,主营镜架、太阳镜、隐形眼镜及光学镜片全品类产品。门店集成视力检测、专业咨询、镜框与镜片选型等服务,向消费者提供配镜一站式解决方案。
3. Optika Cronos
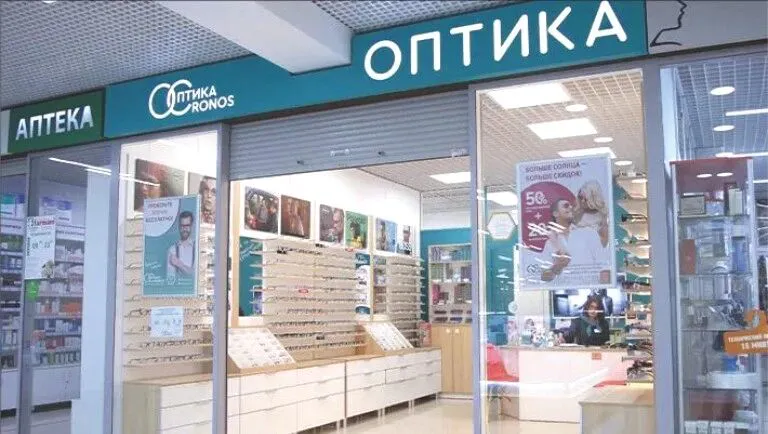
该企业始创于1993年,长期保持私有制,经营机制灵活,市场响应与决策效率高效,能够适配行业动态变化并持续迭代发展。企业线下渠道布局完善,共计运营105个经营网点,包含覆盖下诺夫哥罗德、莫斯科、切博克萨尔、弗拉基米尔等6个俄罗斯地区的82家实体零售店,以及23台隐形眼镜自动售卖设备;同时搭建全国性线上商城,形成线上线下联动的全渠道零售体系,服务覆盖俄罗斯全境消费者。
4. Optic City
俄罗斯规模化眼镜连锁零售品牌,总部落户于莫斯科,线下渠道布局广泛,在俄罗斯全境拥有500余家连锁门店,区域覆盖能力突出。其中,核心深耕莫斯科及周边地区,布局39家线下门店,筑牢核心区域市场优势。品牌主打专业化、一体化配镜服务,核心业务涵盖专业视力检测、合规开具眼镜及隐形眼镜适配处方,同时规模化经营时尚镜框、潮流太阳镜等核心品类,兼顾专业验光配镜需求与大众时尚消费需求。
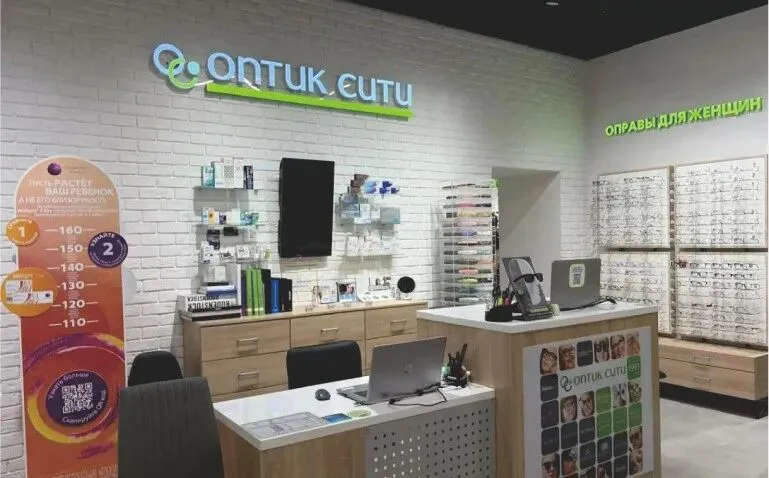
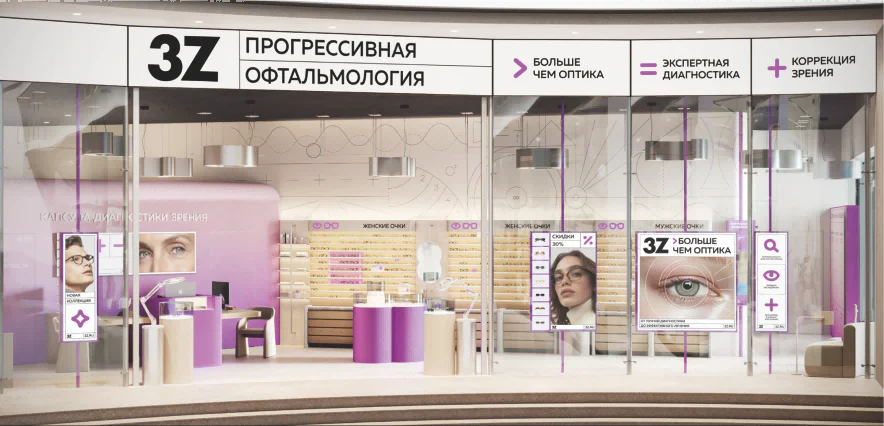
5. 3Z Group
俄罗斯联邦级头部眼科诊疗与光学零售连锁机构,始创于21世纪初,业务版图覆盖莫斯科、克拉斯诺达尔、彼尔姆等9个俄罗斯重点地区。机构业态布局完善,现运营34家光学零售门店、5家眼科外科分院及29个专业诊断中心,实现视力诊断、眼科治疗、光学产品零售的全链条服务闭环。企业以打造诊疗一体化为核心发展目标,依托“卓越视觉公式”品牌理念构建差异化视觉体系,以科学化、精准化诊疗逻辑为核心,搭配专属图形标识、版式设计及影像视觉规范。企业核心视觉识别色为紫色,辨识度鲜明,形成独特的市场品牌形象。
(二)、电商营销
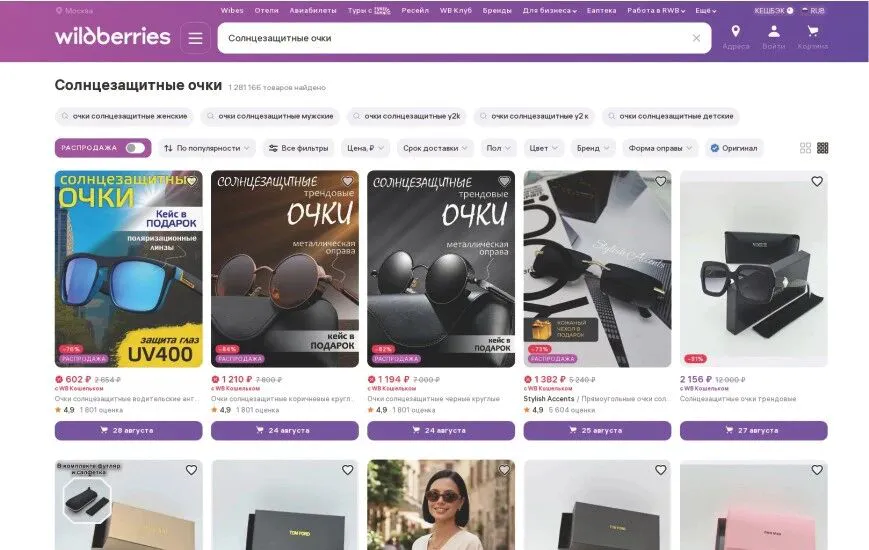
1. Wildberries
俄罗斯本土头部电商平台,素有“俄罗斯亚马逊”之称,2004年成立,主营平价刚需与时尚品类,依托低客单价、高订单量运营模式深耕俄罗斯下沉市场。2025年平台交易额4.04万亿卢布,净利润21亿美元,占据俄罗斯电商市场47%份额。该平台生产自中国的ANDORRA W、NECHU品牌太阳镜位于热销榜单,LEOMAX、UltraGlass等品牌老花镜也名列前茅。
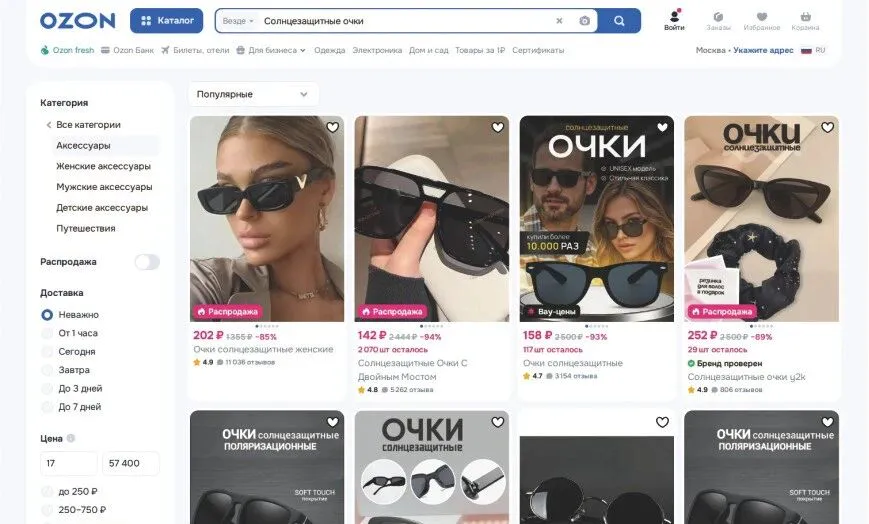
2. Ozon
俄罗斯头部综合线上零售平台,1998年创立,商品类别覆盖全品类。2025年平台营收9980亿卢布(约121.33亿美元),其中眼镜类商品交易总额已超过2.3亿美元,且年增长率高达110%,线上渠道呈现出迅猛的增长态势。该平台太阳镜热销品牌Avolle、Cafa等,矫正眼镜品牌Fabia Monti、Glodiatr等产品均生产自中国。2026年初,该平台俄罗斯小商品配饰赛道内平光镜、装饰镜框需求增速显著,本土几乎无规模化生产线,市面流通货品多自海外OEM进口,线上渠道成为该品类核心增量载体。
3. Yandex Market
俄罗斯本土第三大综合电商平台,2025年营收约1028亿卢布(约13.09亿美元)。依托母公司Yandex的搜索及流量分发核心优势,平台持续加码跨境招商,重点吸纳中国跨境卖家,补齐品类供给短板、优化供给结构。2026年2月,平台明确年度招商目标,计划全年新增3万名中国入驻商家,进一步扩充平台商品品类、提升市场供给能力。
4. Ochkarik
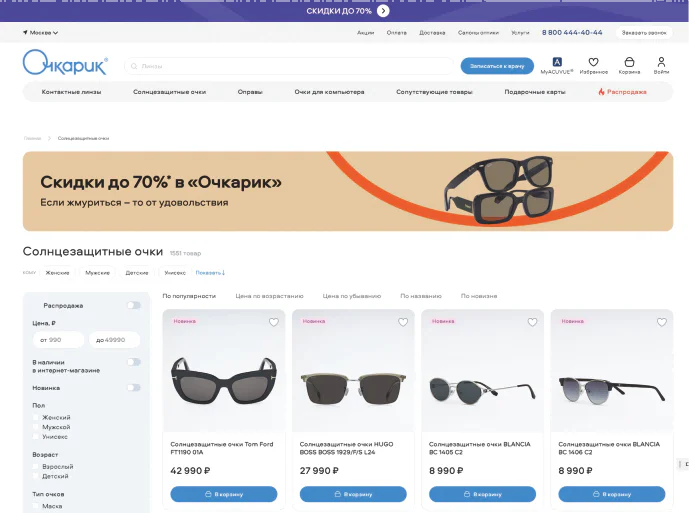
俄罗斯最大的眼镜零售网络之一,成立于2001年。其线下门店网络以莫斯科及莫斯科州为核心,布局约50家门店,同时在圣彼得堡、新西伯利亚、叶卡捷琳堡等多座俄罗斯重点城市的商圈购物中心落地数十家门店。门店主营镜框、太阳镜、隐形眼镜、护理产品与配件,同步提供全链条眼镜配套服务。2025年上半年,企业营收达4.93亿卢布(约628万美元),其中俄罗斯本土市场营收占比超97%。
5. M.Video
俄罗斯老牌家电电子零售商,1993年成立,系俄罗斯第一家实现线上线下全渠道运营的连锁零售企业,集团线下门店规模超千家。2025年企业经营承压,财务数据波动显著,全年净亏损扩大至636亿卢布。为推进综合品类平台转型,企业近期于线上新增眼镜类目,目前该业务仍处于初期布局阶段。
二、核心供应链制造商与分销商
俄罗斯眼镜产业依托军工光学积淀,部分机械厂延续苏联光学技术优势,在望远镜、瞄准镜、夜视仪等光学仪器领域具备独特竞争实力;但本土镜框、整镜制造产能稀缺,本土企业仅以设计、组装业务为主,民用眼镜市场份额主要被海外连锁品牌与中国外销眼镜占据。
(一)Essilor-LUIS-Optica
该公司是EssilorLuxottica集团在俄罗斯的重要子公司,也是当地头部眼镜批发分销商,在圣彼得堡、鄂木斯克、叶卡捷琳堡等数十座城市设有分支机构。其前身Luys-Optica曾是俄罗斯规模最大的镜片、镜架与光学设备经销商。2012年双方整合联营,拓展经营规模、升级客户服务;2022年6月27日完成主体更名注册,现有员工约200人,货源进口自中国、意大利、韩国、泰国、印度等国。
(二)New-Optica
意大利De Rigo Vision S.p.A.公司在俄罗斯的独家分销商,作为高档太阳镜和医用镜架B2B供应商,拥有30多年经营经验,其产品通过各地的光学零售店进行销售。其母公司De Rigo Vision是全球三大眼镜制造商之一,因此New-Optica在俄罗斯市场拥有强大的供应链支持。公司于2025年宣布,传奇品牌RODENSTOCK已回归其产品组合。
(三)Medstar
一个集生产、分销于一体的综合性企业,生产多联合意大利、韩国、奥地利等海外制造企业生产,在儿童及青少年镜架分销领域占据领先地位。旗下产品包括全系列的隐形眼镜及护理产品(品牌包括Licanten,Limasol,OKVISION),自有品牌眼镜及镜片产品(品牌包括Mirabelle,Ricardo,Riviera等),以及进口镜架、太阳镜等,温州与意大利是其重要的进口地。
(四)AVEA
1997年进入俄罗斯光学市场,主营眼镜镜片、镜架、太阳镜、眼科仪器及生产设备的进口与分销,货源来自韩国、日本、美国、中国等地。企业为以色列Crystal Optic 旗下 Optimize 品牌镜片的俄罗斯独家代理商。2009年,AVEA具备FreeForm自由曲面处方镜片生产能力,可量产散光、渐进、透镜、双光、棱镜等多类型镜片。
(五)Optic DIAS
创立于1996年,是俄罗斯头部光学产品分销商,主营镜架、太阳镜及处方镜片业务,业务布局覆盖俄多地,并与国内超1300家光学零售终端达成合作。公司手握十家光学制造企业的独家经销权,涵盖Silhouette、Jaguar、JOOP!、Menrad、Bogner等知名品牌,同时独家签约代理西班牙厂商Multiópticas旗下MÓ品牌。
(六)OPTIС MASTER
这家1999年成立、总部坐落于圣彼得堡的光学B2B供应商,主营光学车间一站式配套解决方案,涵盖设备、耗材及技术培训,业务辐射俄罗斯、白俄罗斯、哈萨克斯坦三国。企业兼具国际品牌代理与自有品牌生产能力,是俄罗斯光学设备与耗材批发领域的核心服务商。旗下子品牌OPTIK EXPERT提供专业咨询与技术培训。公司深耕中高端市场,服务超10000家光学车间,产品品类逾1000种。2025年上半年,其俄罗斯区域营收达50亿卢布(约0.62亿美元),光学相关产品营收占比超97.4%。
三、时尚品牌
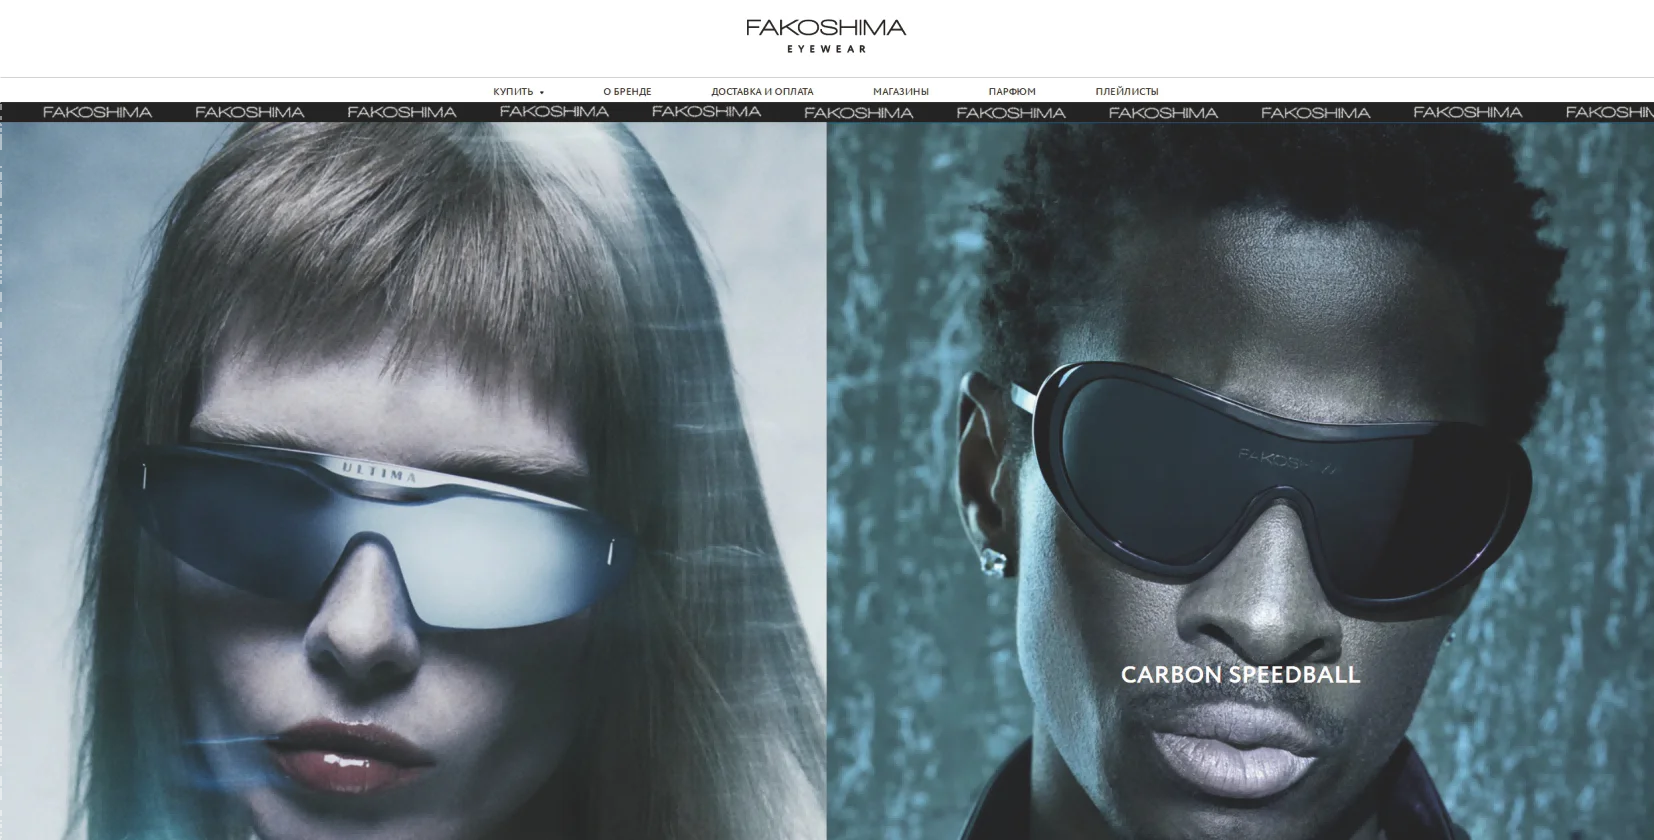
俄罗斯小众设计师眼镜品牌大多由独立设计师或小型团队创立,凭借独特的设计理念、对非常规材料的运用或手工制作工艺,在俄罗斯乃至国际市场上赢得了一席之地。Seasons所属同名公司成立于2006年,专注生产带装饰设计的创新眼镜镜框及配套配件,运用天然皮革、宝石等材质,打造兼具优雅质感、自然精致感与独特魅力的镜框及装饰构件。2012年,俄罗斯著名创意设计师Konstantin Shilyaev跨界打造眼镜品牌FAKOSHIMA,该品牌擅长融合传统与创新、常规与悖论等反差元素,设计风格富有未来感,大胆张扬,具备强烈的视觉冲击力。来自俄罗斯西伯利亚的小众设计师眼镜品牌Brevno创立于2013年,以标志性木质镜框与环保理念而闻名。独立品牌EYENEYE已创立逾9年,其品牌符号为极具辨识度的穿孔与链条装饰,品牌生产基地设于意大利,但积极借助展会渠道开拓俄罗斯本土及哈萨克斯坦等市场。
四、核心制造特点
俄罗斯当前战时经济特征明显,军工与民用制造业分化,民用制造业处于收缩区间。莫斯科依托区位优势,集聚Essilor-LUIS-Optica、AVEA等主流光学企业及经销商总部,同时依托国际光学眼镜展(MIOF)等成为眼镜行业核心商贸与交流枢纽。
俄罗斯眼镜产业呈现本土替代与进口依赖并存的格局,镜片半成品为国产化水平最高的细分领域。2025年本土镜片半成品产量突破1210万片,较2020年增长32.4%,但进口依存度仍达38.2%;镜架较高程度依赖中国、意大利、日韩及欧亚经济联盟国家进口,本土生产企业有Cantilen等。
其境内系列扶持政策持续推动产业本土化升级。2024年12月生效的482-FZ法案,将镜片半成品纳入战略性物资,规定政府与国防采购本土配套率不低于60%。政策刺激下,2025年本土镜片半成品工厂新增投资128亿卢布,较2023年提升46.3%。同时,2025年非欧亚经济联盟国家镜片半成品进口关税上调至12.5%,以关税壁垒保护本土产业。2026年1月实施的GOST R 59041-2025新标准,严苛规范镜片透光率、硬度等核心参数,加速行业落后产能淘汰。
在眼镜行业技术端,俄罗斯呈现明显结构性优劣差异,本土企业在军工级光学产品、硬性透气性隐形眼镜制造领域具备技术优势,但高端镜片、精密镀膜工艺、自动化量产设备等核心环节短板显著。当前,俄眼镜镜架、核心镜片及生产设备仍高度依赖进口,市场缺口突出,为中国及全球光学供应商提供了一定的入局与发展机遇。
五、市场与重要展会
(一)莫斯科华人眼镜市场
莫斯科当地唯一的眼镜交易市场内,汇集了来自江西、浙江、江苏等地的眼镜商户。经过多年市场深耕,江西鹰潭余江眼镜脱颖而出,占据了莫斯科眼镜市场的半壁江山。江西共享镜品出口贸易有限公司总经理汪强,在该市场布局8家门店,手握WANMEE、Nikitana等50余个自有眼镜品牌,年销量达500多万副,是余江眼镜扎根莫斯科的核心经销商。与此同时,“美的奇”“山特瑞丽”等余江本土眼镜品牌,也在莫斯科市场打响了名气。
(二)莫斯科国际光学眼镜展(Moscow International Optical Fair)
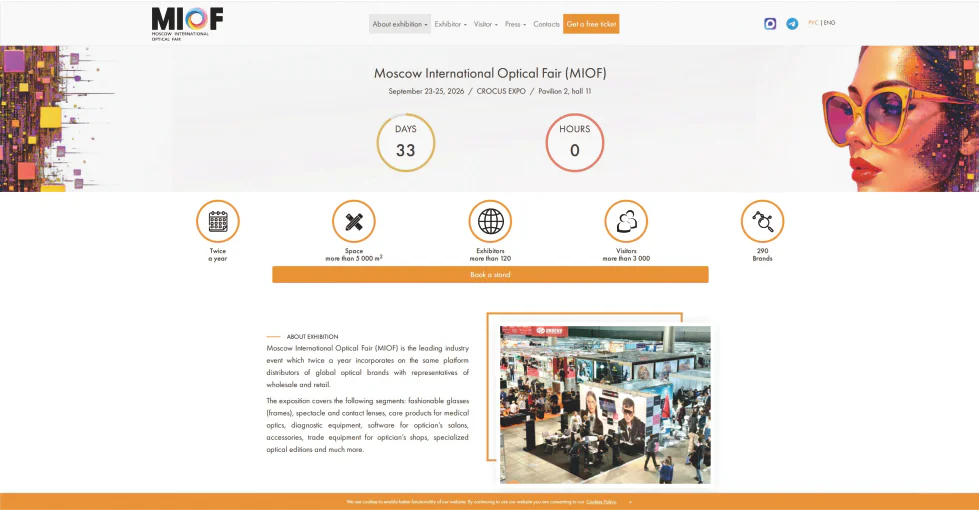
该眼镜展是俄罗斯光学行业最重要的行业盛会,每年2月和9月中旬在莫斯科Crocus Expo展馆举办。展会集聚全球光学品牌方、分销商、批发商及终端零售商,展品覆盖时尚镜架、光学镜片、隐形眼镜、眼科护理产品、验光诊断设备、眼镜店管理软件及配套配件等全产业链品类。于2026年2月举办的第38届MIOF展会,已吸引超百家海内外企业参展。该展会是国内外企业开拓俄罗斯及独联体光学市场、对接商贸资源、开展行业交流的核心枢纽平台。
(三)中国消费品(俄罗斯)品牌展
该展会由中华人民共和国商务部主办,2016年起在莫斯科季米里亚泽夫展览中心定期举办,展会为期三天,规模约12000平方米,展品覆盖家居、家电、礼品、眼镜等品类。展会集结国内多家知名品牌与生产企业,助力优质国产眼镜产品对接俄罗斯本地销售渠道。对比中俄博览会,中国消费品(俄罗斯)品牌展对眼镜类目划定更为清晰,涵盖时尚镜架、光学护理用品、配镜设备等。
六、进出口特点与贸易格局
(一)进出口核心特点
俄罗斯眼镜市场高度依赖进口,中国依托政策和地理优势,成为其首要供货来源。早在2013年,浙江台州企业盈昌在俄太阳镜年销量已超1000万副;2024年,江西鹰潭余江眼镜销量在莫斯科超过600万副,占据该城市60%市场份额。2015年起,余江眼镜依托中欧班列出口,运输周期由海运两个月压缩至半个多月,单位运输成本由3.8美元/公斤降至1.8美元/公斤,贸易效率显著提升。
2026年7月20日,温州邮政“温州至俄罗斯‘TIR+9610’国际卡航邮路专线”首发,货物包含眼镜品类。该线路实现本地通关、一车直达俄罗斯,打通温州眼镜出口莫斯科全新通道。依托该运输模式,货物抵俄平均时效控制在15天以内,较传统铁路提速20天,运输成本仅为空运三分之一。截至目前,温州TIR业务已开通覆盖俄罗斯等4国共16条跨境线路。
2026年7月1日,俄罗斯SPOT国家待运货物确认系统结束过渡期并全面强制运行。经白俄罗斯、哈萨克斯坦、吉尔吉斯斯坦、亚美尼亚等欧亚经济联盟成员国公路入境俄罗斯的货物,须由俄罗斯本土企业提前完成申报,无合规凭证将禁止入境,公路对俄贸易由此告别灰色清关模式。2027年后,该出口俄罗斯新模式或将扩展至所有来源国家及铁路、海运、空运等运输方式,率先完成合规布局的企业将抢占市场先机。
(二)进口替代趋势
受国际地缘政治影响,俄罗斯眼镜日韩等国进口供应链出现波动。西方品牌逐渐撤离俄罗斯,在此背景下,不仅为中资企业进入俄罗斯市场提供了广阔空间,也促进了俄罗斯本土眼镜产品发展。2022年,Happy Look宣布EssilorLuxottica已正式通知该公司暂停供货。俄罗斯通过平行进口机制,在周边国家建立替代供应链,本土电商平台如Yandex Market和Ozon积极参与其中。这一趋势为俄罗斯本土制造能力的提升提供了动力,也为具备技术与产能优势的中国供应商带来了新的市场机遇与挑战。
(三)贸易风险
根据中国出口信用保险公司相关报告,俄罗斯本土企业整体资信风险偏高。国内中小微企业对俄贸易的核心风险集中于买方货款拖欠、货物拒收两类情形。2026年俄罗斯通胀预期多次上调,民众实际通胀体感显著高于官方统计数值,进一步加大了当地市场经济运行的不确定性。开展对俄业务时,出口企业需持续跟踪合作买方的经营动态,审慎研判汇率波动影响,重点做好全流程收汇风险防控,提前落实风险应对预案,降低交易损失概率。
整体来看,俄罗斯眼镜市场正加速推进本土制造替代进口进程,同时叠加了地缘政治影响、本土同业竞争加剧等现实挑战。国内眼镜企业开展对俄业务,应当做好市场精准定位,筑牢风险管控底线;在持续稳住既有出口基本盘的基础上,主动研判俄罗斯民用制造业崛起态势,挖掘本土产业链配套合作的现实机遇。
注:文中数据来源于俄罗斯联邦反垄断局(FAS)、公开财务报表、光明日报、江西工人报、信步天下等。
编审:林清